admin
数字货币没有派生存款,银行放贷的钱到底从哪个口袋里出来的
我做了八年银行资产负债管理,最常被外行问的就是:银行放贷的钱到底从哪来?不是金库里数出来的,是派生存款——客户存100万数字货币没有派生存款,银行放80万,借款人付给供应商,供应商再存进银行,钱一轮轮生出来。传统银行体系里,存款是放贷的副产品,不是原料。
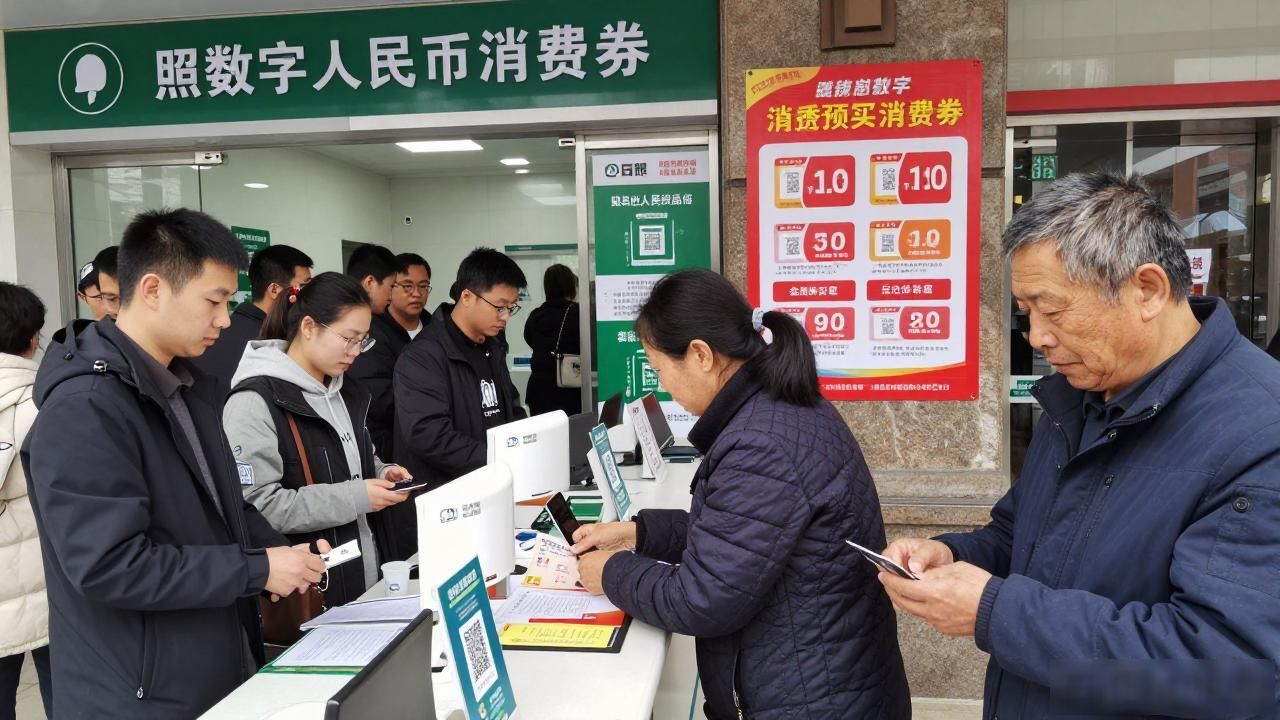
数字货币不一样。老百姓拿到数字人民币,存在央行账户体系里,不是商业银行的存款科目。你花出去的钱不会变成某家银行的负债,也就没有触发派生存款的链条。商业银行存款端不会因为你扫了一笔码多出一笔钱,数字人民币在流通中绕开了存贷款循环。
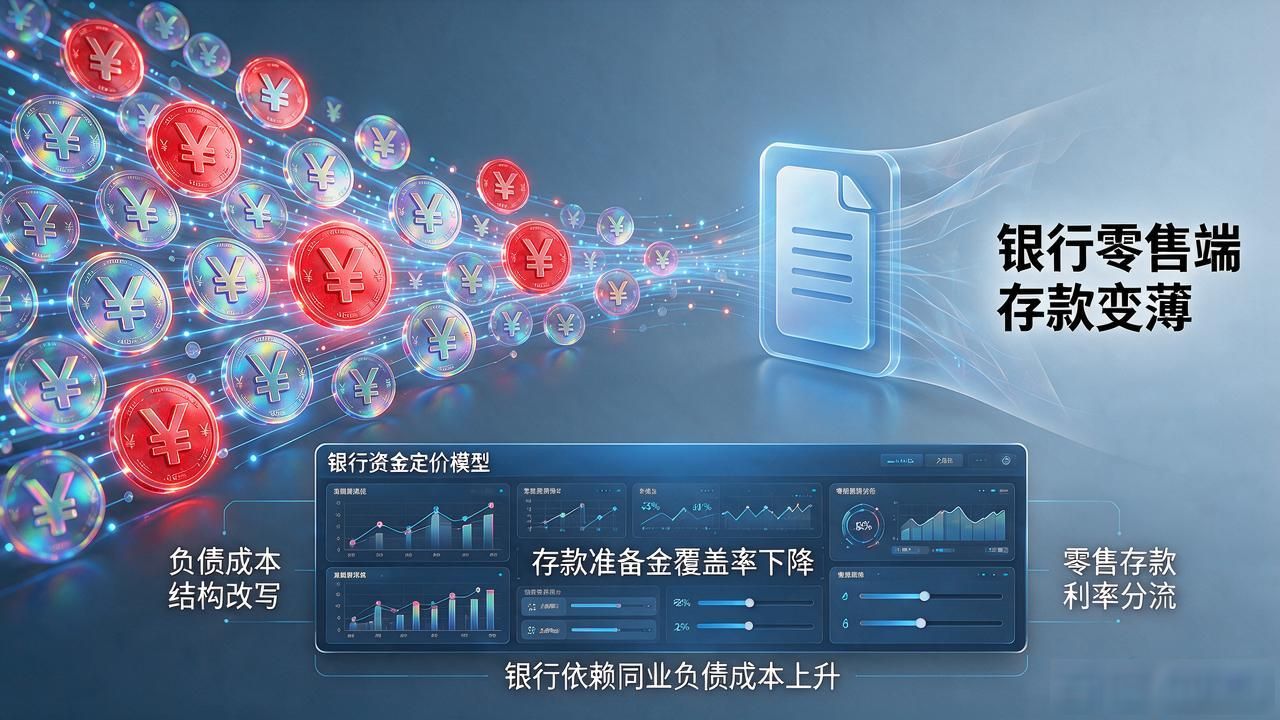
实际影响很具体。数字人民币流通量越大,银行零售端吸到的存款越薄,负债成本结构会被改写。我们行去年压力测试模拟过:M0里30%换成数字人民币数字货币没有派生存款,银行放贷的钱到底从哪个口袋里出来的,存款准备金有效覆盖率下降,资金定价模型得重跑。零售存款利率本来就低,再被分流,银行只能多靠同业负债补窟窿,成本马上上去。
货币政策传导也多了变量。以前央行降准,钱顺着银行体系层层放大;数字人民币直接到个人钱包,货币乘数的"放大器"少了一级。银行做流动性预测、资金池调度,模型假设得跟着调。内部已经在讨论,明年资产负债月报要不要加一列"数字人民币对冲项"。
本文由admin于2026-10-05发表在以太坊和比特币区块链钱包,如有疑问,请联系我们。
本文链接:https://m.gpcljskfyy.cn/imgp/3833.html