admin
企业钱包落地指南
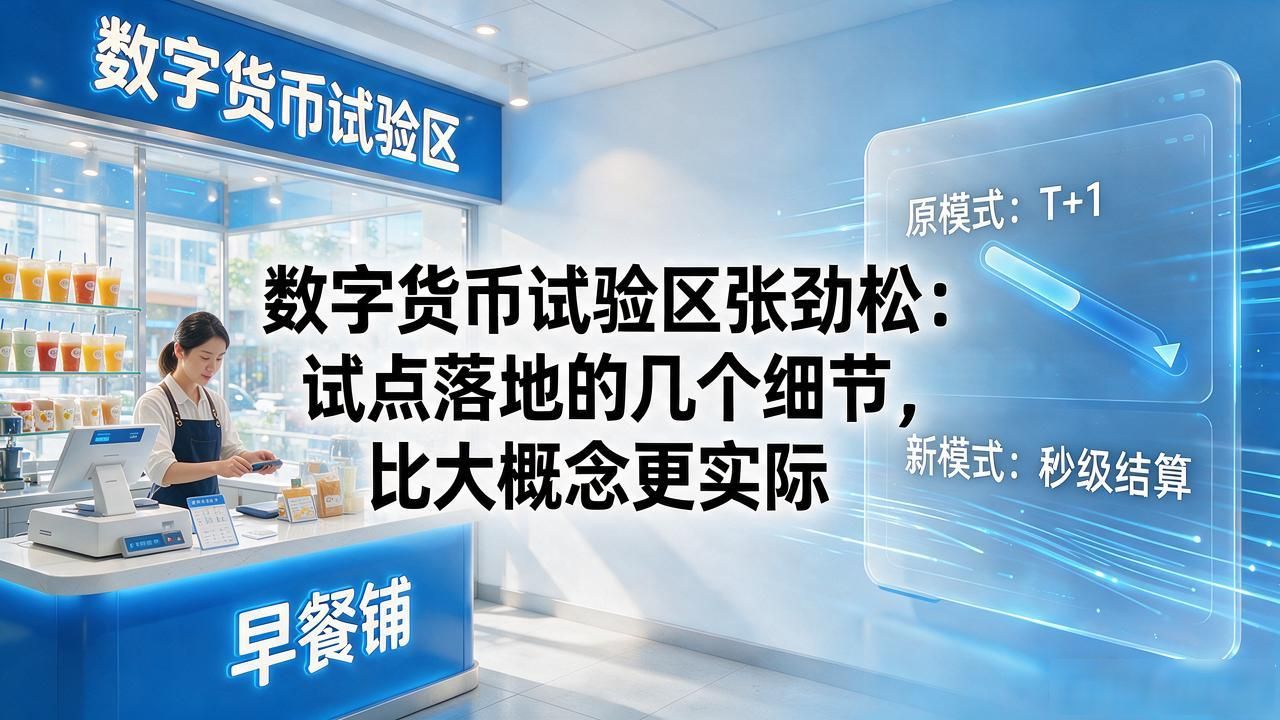
对公数字货币并非单纯支付工具,而是重构企业资金流转效率的核心基础设施。2026年随着监管框架落地,银行已推出标准化企业数字人民币钱包,解决传统对公结算T+1滞后痛点。财务部门需重新评估现金管理策略,将静态沉淀资金转化为即时可用的数字化资产。
央行数字货币系统具备可追溯特性,每笔交易都记录完整流转路径,彻底消除洗钱和欺诈风险。企业在与供应商进行大额结算时,通过智能合约自动触发付款条件,大幅降低人工审核成本。实际操作中需重点关注跨行转账实时到账机制,确保供应链资金链不断裂,提升整体周转效率。
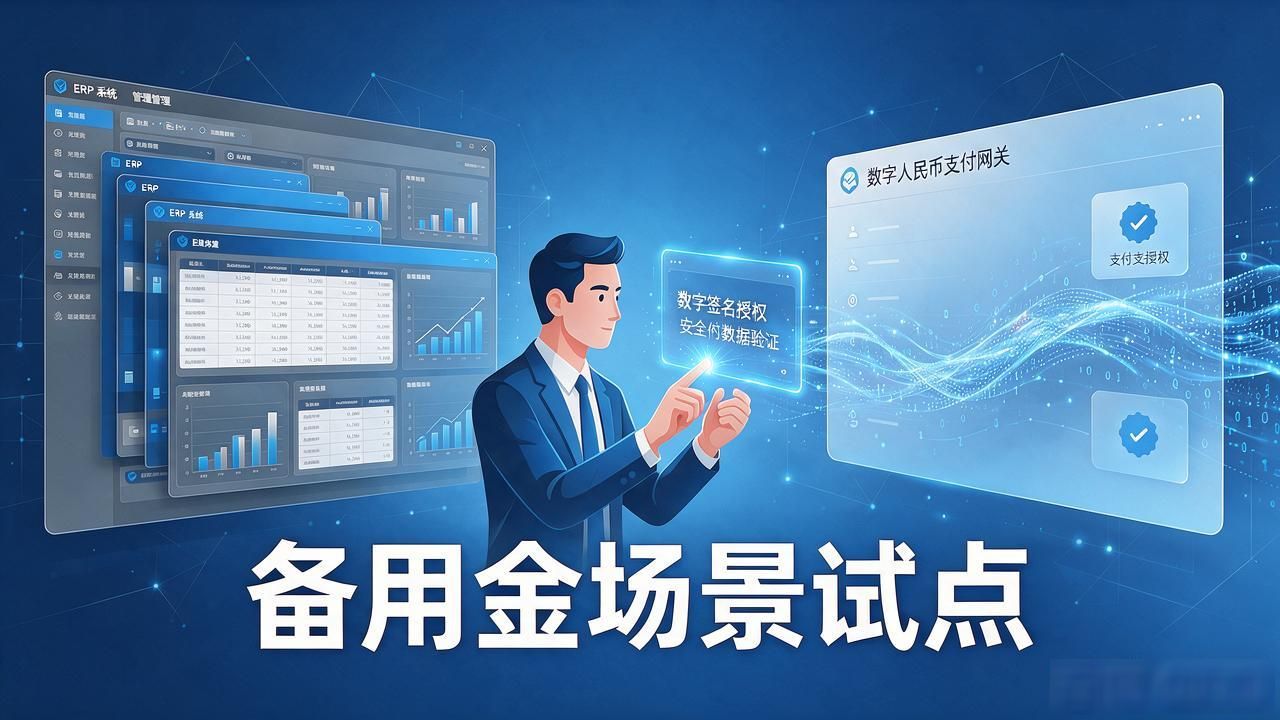
现有ERP系统需进行接口改造,接入数字人民币支付网关。财务团队面临操作习惯转变对公数字货币使用,从填写纸质支票变为生成数字签名授权。建议先行在备用金场景试点,逐步拓展至工资发放和税务申报,避免全量切换带来的系统崩溃风险。智能合约编程能力成为财务人员新技能需求。
商业银行正推出对公数字人民币增值服务,包括自动生息和流动性管理能力。企业可将闲置资金存入数字钱包获取年化收益,优化财务结构。但需注意部分银行对小额高频交易设置阶梯费率,需通过大数据分析优化支付通道选择,平衡费率成本与操作便捷性。
政策合规性是实施前提,企业需建立内部数字货币管理规范,明确操作权限和审计日志保留要求。未来三年企业钱包落地指南,对公数字人民币将在跨境贸易中普及,建议提前布局多币种钱包管理,应对汇率波动风险。跨境支付费用节约将成为重要效益增长点,值得管理层重点关注。
本文由admin于2026-09-16发表在以太坊和比特币区块链钱包,如有疑问,请联系我们。
本文链接:https://m.gpcljskfyy.cn/sdas/3531.html